Argent de poche : à quel âge et combien
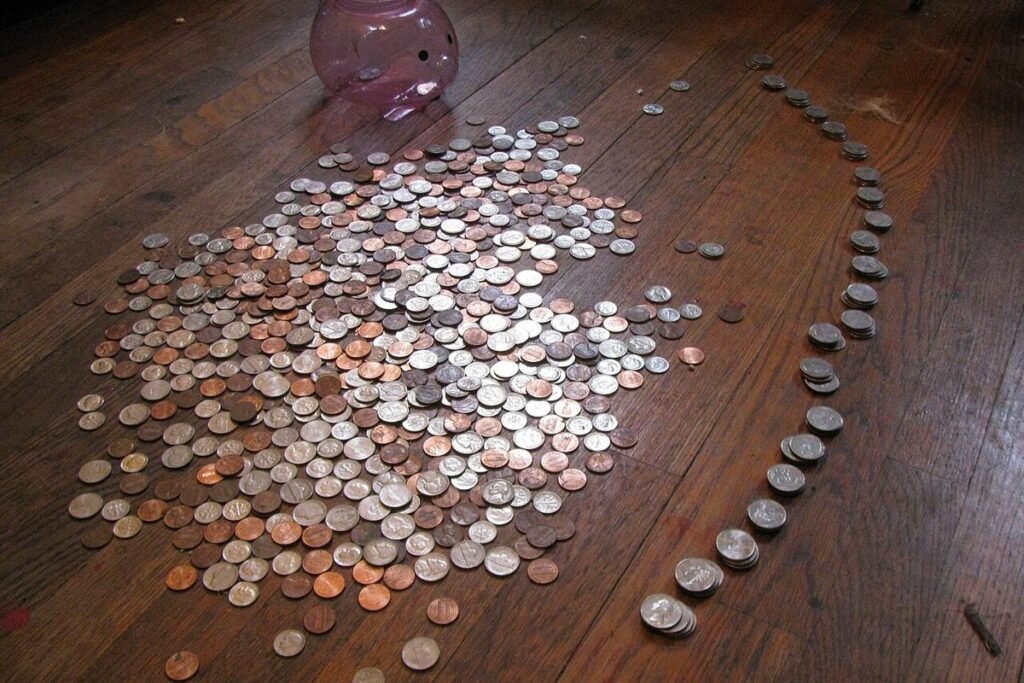

L’argent de poche se lance en général vers 6 ou 7 ans, quand l’enfant sait compter les pièces et comprend qu’un achat vide la tirelire. Les montants courants vont de 1 à 2 € par semaine en primaire à 30 ou 50 € par mois au lycée, mais le bon chiffre dépend surtout de la liste des dépenses que vous lui confiez.
À quel âge commencer
Aucune règle ne fixe d’âge, et chaque famille fait comme elle l’entend. Le CP reste un bon repère : l’enfant apprend à compter jusqu’à 100, reconnaît les pièces et commence à vouloir des choses précises (une carte à collectionner, un paquet de bonbons, un petit jouet). Avant 5 ans, l’argent reste abstrait, et une pièce donnée de temps en temps suffit pour jouer à la marchande.
L’entrée au collège marque la deuxième grande étape. L’enfant sort davantage avec ses amis, prend parfois le bus seul, et gérer une somme sur un mois entier devient possible. C’est le moment de passer du rythme hebdomadaire au rythme mensuel.
Combien donner selon l’âge
Les fourchettes suivantes correspondent aux pratiques courantes en France, sans valeur officielle. Elles supposent que l’enfant paie seulement ses petits plaisirs, pas ses vêtements ni sa cantine.
| Âge | Rythme | Montant courant | Dépenses confiées |
|---|---|---|---|
| 6 à 7 ans | Semaine | 1 à 2 € | Bonbons, images, petites économies |
| 8 à 10 ans | Semaine | 2 à 5 € | Magazines, petits jouets, cadeaux d’anniversaire modestes |
| 11 à 12 ans | Mois | 15 à 25 € | Sorties, snacks, accessoires |
| 13 à 14 ans | Mois | 20 à 35 € | Cinéma, sorties entre amis, applications |
| 15 à 17 ans | Mois | 30 à 60 € | Sorties, une partie des vêtements, forfait de téléphone parfois |
Si vous confiez à un lycéen son budget vêtements ou son forfait mobile, la somme grimpe logiquement : mieux vaut alors additionner ce que vous dépensiez déjà pour lui sur ces postes plutôt que d’inventer un chiffre.
Semaine ou mois : le bon rythme
Pour un enfant de 7 ans, un mois est une éternité : il dépense tout le premier jour et passe trois semaines à regarder les vitrines. La semaine lui permet de voir le lien entre ce qu’il reçoit et ce qu’il achète. À partir de 11 ou 12 ans, le mois apprend autre chose : anticiper, répartir, mettre de côté pour une sortie prévue dans trois semaines. Une étape intermédiaire marche bien vers 10 ans, avec un versement tous les quinze jours.
Faut-il le lier aux tâches ménagères ?
Deux écoles s’affrontent. La première paie les services rendus : laver la voiture, tondre, garder le petit frère. La seconde verse une somme fixe et considère que mettre la table fait partie de la vie commune. Je suis franchement du côté de la seconde : un enfant payé pour vider le lave-vaisselle finit par négocier chaque coup de main, et refuse dès qu’il a assez d’argent. Rien n’empêche en revanche de rémunérer un vrai travail exceptionnel, comme un garage à ranger un samedi entier.
Même logique pour les notes : récompenser un bulletin par de l’argent transforme l’effort scolaire en transaction. Une sortie choisie par l’enfant ou un repas qu’il compose lui-même fêtent tout aussi bien un bon trimestre.
Tirelire, livret, carte : les bons outils
- Jusqu’à 8 ans : une tirelire transparente, que je préfère de loin au cochon opaque parce que l’enfant voit la somme grossir, et un petit carnet où noter les achats.
- Dès la naissance : un Livret A ouvert par les parents au nom de l’enfant, pour les étrennes et les cadeaux des grands-parents. À partir de 16 ans, l’adolescent peut y retirer de l’argent seul, sauf opposition de ses parents.
- À partir de 10 à 12 ans selon les établissements : une carte de paiement pour mineur, avec un plafond fixé par les parents et une application pour suivre les dépenses. Une banque en ligne comme une agence de quartier propose ce type d’offre, parfois gratuitement.
Exemple : le budget d’une collégienne de 12 ans
Une élève de cinquième reçoit 20 € le premier de chaque mois. Ses parents ont fixé le cadre : la cantine, les vêtements et les fournitures restent pour eux, le reste est pour elle. Sur un mois de mars typique :
- Une séance de cinéma avec deux amies, tarif réduit : environ 7 €.
- Deux goûters à la boulangerie après les cours : 4 €.
- Un cadeau pour l’anniversaire d’une copine, en se cotisant à quatre : 5 €.
- Mis de côté : 4 €.
En six mois, elle a économisé 24 € et peut s’offrir le jeu qu’elle voulait sans rien demander. Elle a aussi pu revendre deux anciens jeux avec l’aide de ses parents, ce qui lui a rapporté 15 € de plus. Ce mécanisme simple, recevoir, dépenser, attendre, vaut toutes les leçons sur l’épargne.
Les règles qui évitent les disputes
- Pas d’avance sur le mois suivant, ou alors une seule fois par trimestre, remboursée sur le versement d’après.
- Pas de reprise en cas de bêtise : l’argent de poche n’est pas un outil de punition, sinon il perd sa fonction d’apprentissage.
- Une révision du montant chaque année, à la rentrée, en même temps que la liste des dépenses confiées.
- Le droit de se tromper : un achat regretté à 9 ans coûte 5 €, à 25 ans il coûte un crédit à la consommation.
Pour les plus grands, l’argent de poche peut devenir une première version du budget mensuel qu’ils tiendront adultes : un tableau sur le téléphone, trois colonnes, et une discussion de dix minutes en fin de mois quand le compte est à zéro avant le 20.
On me demande aussi
Combien d'argent de poche à 12 ans ?
La plupart des familles donnent entre 15 et 25 € par mois à cet âge. Le montant dépend des dépenses confiées : si l'enfant paie aussi ses sorties au cinéma ou son abonnement de bus, comptez plutôt dans le haut de la fourchette.
Faut-il donner de l'argent de poche pendant les vacances ?
Oui, le versement continue normalement, c'est justement le moment où l'enfant dépense le plus. Pour un séjour en colonie ou chez les grands-parents, prévoyez une enveloppe à part, fixée d'avance, plutôt que de doubler la somme habituelle.
À quel âge un enfant peut-il avoir une carte bancaire ?
Les banques proposent des cartes pour mineurs à partir d'environ 10 à 12 ans, avec l'accord des parents qui fixent les plafonds. Ce sont en général des cartes à autorisation systématique : le paiement est refusé si le solde ne suffit pas.
Un ado qui fait un job d'été doit-il garder son argent de poche ?
Rien n'oblige à le supprimer, mais beaucoup de parents le réduisent pendant les mois travaillés. Une solution équilibrée consiste à maintenir la somme et à demander qu'une partie du salaire soit mise de côté pour un projet, permis ou ordinateur par exemple.